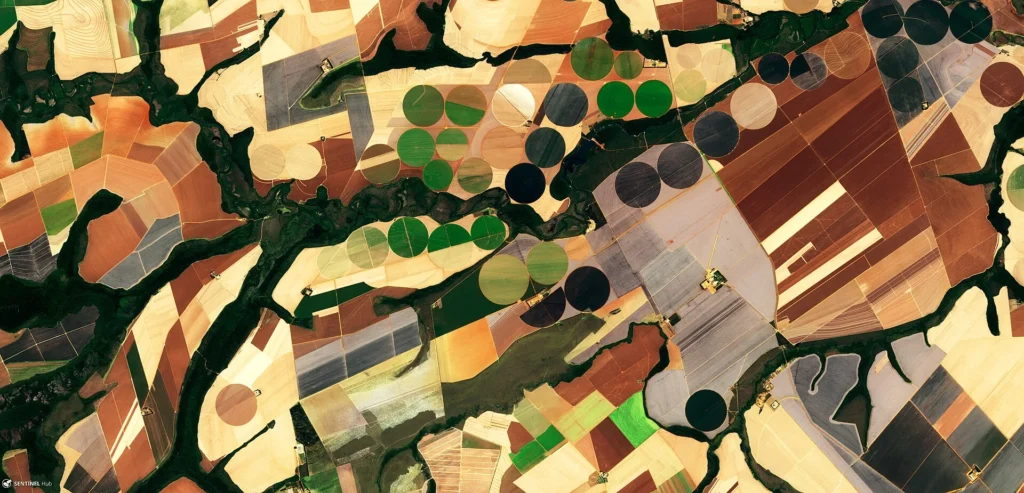
A SLC Agrícola, uma das maiores empresas do agronegócio brasileiro, anunciou a captação de aproximadamente R$ 515,5 milhões (cerca de US$ 101 milhões) através da emissão de Cédulas de Produto Rural com liquidação financeira. A operação, aprovada na última sexta-feira, 11 de setembro de 2026, visa fortalecer a estrutura de capital da companhia para impulsionar sua produção, comercialização, processamento, capital de giro e investimentos futuros. A notícia surge em um momento de otimismo no mercado, impulsionado por um recente upgrade de recomendação feito pelo banco JPMorgan, que elevou suas ações a “overweight”.
Esta emissão de títulos rurais representa um movimento estratégico da SLC Agrícola para garantir recursos em um cenário de preços de commodities favoráveis. As Cédulas de Produto Rural (CPR) com liquidação financeira são instrumentos financeiros que permitem às empresas do setor agrícola captar recursos de investidores, com os pagamentos sendo realizados em dinheiro, e não em produtos, o que confere maior flexibilidade à gestão financeira da empresa. Conforme divulgado pela companhia, os recursos serão direcionados para diversas frentes essenciais ao desenvolvimento de suas atividades, como detalhado pelo Campo Grande NEWS.
A operação envolveu a emissão de 515.480 títulos, cada um com valor nominal de 1.000 reais, totalizando 515,5 milhões de reais. Esses títulos foram oferecidos a investidores profissionais, indicando um público qualificado e com apetite por investimentos no setor do agronegócio. A data de aprovação e negociação foi a mesma, 11 de setembro de 2026, com vencimento previsto para 15 de setembro de 2033, oferecendo um prazo de sete anos. O pagamento do principal será realizado em duas parcelas iguais a partir de 2031, proporcionando um cronograma de amortização estruturado.
Termos da Emissão e Estratégia de Hedge
A taxa de remuneração dos títulos é atrativa, fixada em 95,5% da taxa DI (depósito interbancário) acumulada. Adicionalmente, os investidores terão direito à valorização do dólar, acrescida de 6,15% ao ano. Essa estrutura de remuneração, que inclui a exposição cambial, é particularmente vantajosa para empresas como a SLC Agrícola, cujas receitas são frequentemente atreladas ao dólar devido à exportação de commodities como soja e algodão. Essa estratégia de “dólar-linked” alinha a dívida com a geração de receita, mitigando riscos cambiais e protegendo as margens da empresa. A emissão conta com a garantia integral do Bradesco, que também atuou como coordenador da operação, demonstrando a solidez do negócio e a confiança do mercado financeiro.
Mercado Reage com Upgrade do JPMorgan
Na semana anterior à emissão dos títulos, a SLC Agrícola já havia recebido um sinal positivo do mercado financeiro. Na quarta-feira, 9 de setembro de 2026, o banco JPMorgan elevou sua recomendação para as ações da SLC Agrícola de neutra para overweight, com um preço-alvo de 23 reais por ação, aproximadamente US$ 4,52. O banco destacou a empresa como sua principal escolha no setor, argumentando que o agronegócio brasileiro está saindo de um período de três anos de margens apertadas e alavancagem elevada. A análise do JPMorgan se baseia fortemente na recuperação dos preços das commodities, com soja em alta de 13% no mês e 26% no ano, milho com ganhos de 16% em ambos os períodos, e algodão acumulando uma valorização de 29% no ano. Essa visão otimista do banco, como verificado pelo Campo Grande NEWS, contribuiu para a percepção positiva do mercado.
Desempenho das Ações e Contrapontos
Apesar de ter fechado a sexta-feira, 11 de setembro de 2026, em queda de 2,66%, cotadas a 17,94 reais (aproximadamente US$ 3,52), as ações da SLC Agrícola apresentaram um desempenho semanal expressivo, com alta de 9,75% nas cinco sessões. Ao longo de doze meses, os papéis acumulam uma valorização de cerca de 24%. O intervalo de 52 semanas para as ações varia entre 12,62 reais e 19,32 reais (aproximadamente US$ 2,48 a US$ 3,79). No entanto, um ponto de atenção é o resultado financeiro do primeiro trimestre, quando o lucro líquido da companhia caiu 53% em relação ao ano anterior, totalizando 236 milhões de reais (cerca de US$ 46 milhões). Esse dado sugere que a aposta do mercado e do JPMorgan reside no potencial de recuperação e nos resultados futuros, e não nos números passados. O Campo Grande NEWS aponta que a estratégia da empresa em relação à compra de fertilizantes e seu livro de hedge são fatores que podem proteger as margens.
Valorização de Terras e Perspectivas Futuras
A reavaliação dos ativos de terra da SLC Agrícola em junho mostrou um aumento de apenas 1%, atingindo 13,53 bilhões de reais (aproximadamente US$ 2,66 bilhões). Esse baixo percentual de valorização reflete um cenário de estabilização nos preços das terras agrícolas brasileiras após anos de forte apreciação. Para uma empresa que possui grande parte de suas áreas de produção, essa estabilidade tem implicações tanto no balanço patrimonial quanto no custo de expansão. A companhia não apresentou novidades sobre aquisições ou expansão de terras nesta semana. O aumento de 13,6% na área plantada, que circulou online, refere-se à temporada de 2025-2026, e não à próxima safra. A dependência do agronegócio brasileiro em relação às taxas de juros domésticas é menor do que a sua sensibilidade ao dólar e às condições climáticas, fatores que, segundo o Campo Grande NEWS, têm se mostrado favoráveis recentemente.
A emissão de títulos atrelados ao dólar com um prazo de sete anos, nas condições oferecidas, sinaliza a confiança dos credores no setor. Da mesma forma, o upgrade e o aumento do preço-alvo por parte do JPMorgan reforçam essa perspectiva. Contudo, os resultados fracos do primeiro trimestre e a estabilidade do mercado de terras são contrapontos importantes. Os próximos resultados financeiros da SLC Agrícola serão cruciais para confirmar se a leitura otimista do mercado se concretizará. A análise sobre os múltiplos de mercado indica que a ação negocia a cerca de 5,9 vezes o Ebitda esperado para 2027, com um retorno de fluxo de caixa livre de 6,2%.