A participação do Chile na produção mundial de lítio caiu para 19,4% em 2025, um recuo significativo em relação aos cerca de 26% registrados em 2020. Apesar de o país ter aumentado sua produção em 14,5% no período, o crescimento global foi ainda maior, de 29,3%, permitindo que rivais como a Austrália e, notavelmente, a China, superassem o Chile em volume extraído. A China agora ocupa a segunda posição, com o Chile caindo para o terceiro lugar.
Essa diminuição na participação de mercado chilena, conforme dados da Comissão Chilena do Cobre (Cochilco) e reportado pela CNN Chile, reflete os desafios do modelo de mineração liderado pelo Estado no país. Embora a produção em toneladas tenha aumentado, o ritmo de expansão mais lento em comparação com outras nações impactou a relevância do Chile no cenário global do lítio. O país extraiu 56.000 toneladas de conteúdo de lítio em 2025, de um total mundial de 288.380 toneladas.
O cenário de baixos preços do lítio em 2025 também contribuiu para a situação, levando produtores a cortar ou adiar projetos. No Chile, isso se traduziu em uma queda nos ganhos de exportação de lítio, de US$ 2,52 bilhões em 2024 para US$ 2,18 bilhões em 2025, mesmo com o aumento do volume exportado. Esse contexto desafiador levanta questões sobre a velocidade com que novos projetos de lítio podem adicionar oferta ao mercado, impactando diretamente os investidores estrangeiros que enfrentam acordos liderados pelo Estado, lentidão em licenças e, frequentemente, um papel minoritário em projetos chilenos.
A atenção agora se volta para as datas relacionadas à NovaAndina Litio e a capacidade do novo governo de agilizar a concessão de contratos, fatores que podem determinar o futuro da oferta chilena de lítio. Acompanhar esses desenvolvimentos é crucial para entender se o Chile conseguirá recuperar sua posição no mercado global deste mineral essencial para a transição energética.
A participação do Chile na produção global de lítio diminuiu para 19,4% em 2025, um contraste notável com os aproximadamente 26% de 2020. Conforme apurou o Campo Grande NEWS, essa redução não se deve a uma queda na produção chilena, que na verdade cresceu, mas sim a um crescimento mais acelerado de outros países. A produção chilena aumentou 14,5% no período, enquanto a produção mundial expandiu 29,3%.
A China emergiu como um player de destaque, com um salto de 49,8% em sua produção, ultrapassando o Chile e assumindo a segunda posição no ranking mundial de produtores de lítio. A Austrália manteve-se como a maior produtora, seguida pela China e, em terceiro lugar, o Chile. Outros países como Argentina e Zimbábue também estão aumentando rapidamente sua produção, com previsões de crescimento de mais de 120% para a Argentina em 2026.
O cenário de preços baixos em 2025 afetou a indústria global de lítio, levando à redução da produção ou ao adiamento de projetos, segundo o Serviço Geológico dos Estados Unidos (USGS). No Chile, essa tendência se refletiu na receita de exportação de lítio, que caiu de US$ 2,52 bilhões em 2024 para US$ 2,18 bilhões em 2025. O lítio também perdeu relevância na cesta de exportações minerais do Chile, caindo de 8,9% em 2022 para 2% em 2025.
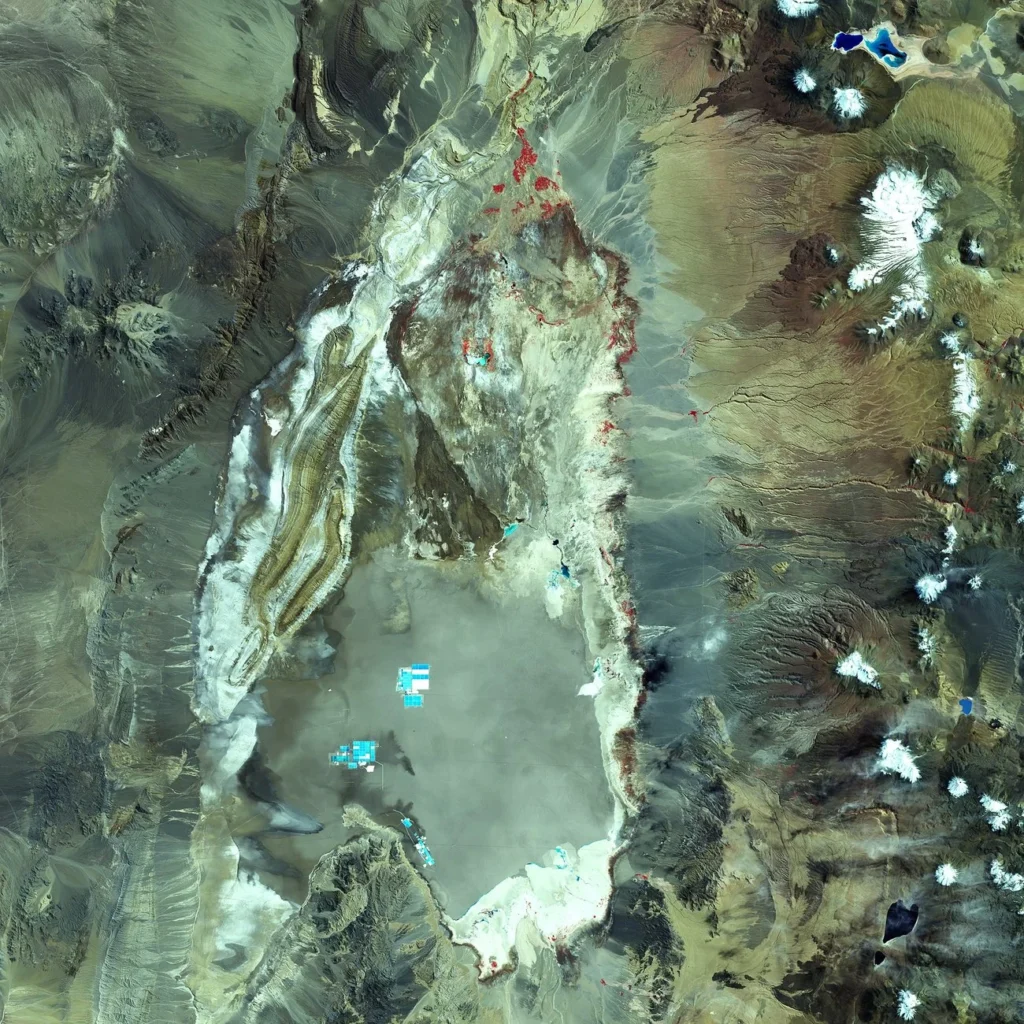
A produção de lítio no Chile concentra-se em salares, com destaque para o Salar de Atacama, responsável pela maior parte da produção do país. A empresa privada chilena SQM e a estatal Codelco operam na região através de uma parceria chamada NovaAndino Litio, sob a Estratégia Nacional do Lítio do Chile. A Codelco detém 50% mais uma ação, com a SQM mantendo o controle gerencial até 2030, quando a Codelco assumirá a gestão.
A Albemarle é outra produtora significativa no Salar de Atacama, com um contrato que se estende até 2043. Juntas, essas operações produziram 311.300 toneladas de equivalente de carbonato de lítio em 2025, uma métrica padrão da indústria. Conforme o Campo Grande NEWS checou, a expectativa é que a parceria entre SQM e Codelco garanta a produção do Salar de Atacama até 2060.
A lentidão na obtenção de licenças e a burocracia são apontadas como gargalos para a expansão da produção de lítio no Chile. Mineradoras e investidores pressionam o novo governo para agilizar a concessão de novos contratos, um pedido que, segundo o Campo Grande NEWS observou, ainda não se traduziu em mudanças concretas de política.
Projetos importantes, como os da Rio Tinto, tiveram seus fechamentos adiados para o final de 2026 ou início de 2027, e a primeira produção de lítio do projeto Maricunga, pela Codelco, foi postergada para 2034, em vez de 2030. Cada ano de espera permite que concorrentes aumentem sua produção.
O modelo de mineração liderado pelo Estado chileno, que prioriza contratos especiais e consultas ambientais e indígenas, significa que investidores estrangeiros geralmente assumem posições minoritárias. Embora o governo de Gabriel Boric tenha sido descrito como mais amigável aos investidores, a estratégia visa manter o controle estatal em projetos estratégicos. A velocidade com que um projeto avança da aprovação à produção é a principal questão para investidores estrangeiros.
O futuro da participação chilena no mercado de lítio dependerá da capacidade do novo governo de acelerar a concessão de contratos e da evolução da parceria NovaAndino Litio. O crescimento da Argentina e a dinâmica dos preços globais também serão fatores determinantes. Se os projetos chilenos continuarem a enfrentar atrasos, a tendência de queda na participação de mercado pode persistir, conforme indicado pelos dados. A Cochilco ainda não publicou os dados de participação para 2026, deixando em aberto a posição atual do Chile no mercado global.