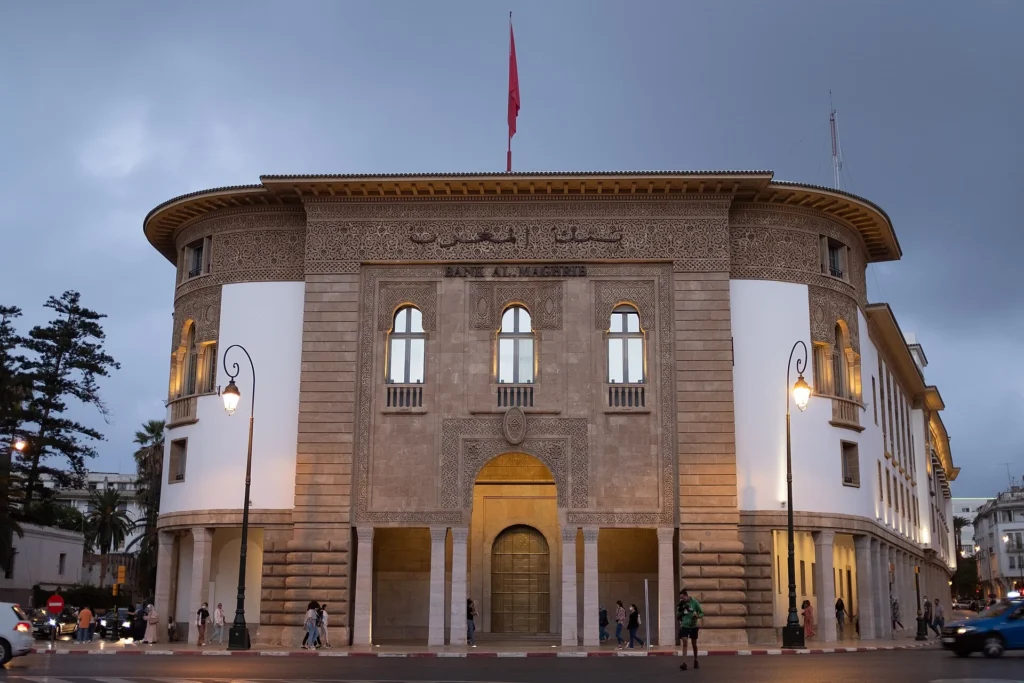
O Tesouro de Marrocos realizou um leilão de títulos públicos com resultados expressivos em 13 de outubro, levantando 6,9 bilhões de dirhams (aproximadamente US$ 704 milhões). No entanto, a operação foi marcada por um aumento significativo nas taxas de juros, especialmente para os títulos de longo prazo, indicando uma pressão crescente para cobrir as despesas do governo. Essa movimentação ocorre após duas semanas de menor atividade de captação, segundo informações divulgadas pela Boursenews e pela BMCE Capital Global Research.
Tesouro marroquino eleva juros em leilão
Em um movimento que sinaliza a necessidade de financiamento, o Tesouro de Marrocos aceitou 55% dos 12,5 bilhões de dirhams (cerca de US$ 1,28 bilhão) em lances recebidos. A maior parte dos recursos, 5,05 bilhões de dirhams (aproximadamente US$ 515 milhões), foi destinada à emissão de títulos com vencimento em cinco anos. O leilão também incluiu a emissão de letras do tesouro de 52 semanas e 26 semanas, totalizando 1,3 bilhão de dirhams (cerca de US$ 133 milhões) e 550 milhões de dirhams (aproximadamente US$ 56 milhões), respectivamente. Contudo, o Tesouro optou por não aceitar lances para os títulos de 15 anos.
Causas para o aumento dos rendimentos
Analistas apontam que o aumento das taxas de juros no mercado secundário, onde títulos já existentes são negociados entre investidores, reflete a estratégia do Tesouro de oferecer remunerações mais atrativas para garantir a captação de recursos. Conforme relatórios da BMCE Capital, a letra do tesouro de 26 semanas atingiu uma taxa máxima de 2,28%, e a taxa máxima aceita para o título de cinco anos foi de 3,2296%. A Boursenews destaca que o Tesouro aceitou taxas mais elevadas para assegurar maiores volumes de captação, uma manobra necessária diante do **elevado volume de dívidas com vencimento em outubro**.
O impacto desse movimento já é visível no mercado secundário. O rendimento do título de 10 anos subiu 14,96 pontos base, alcançando 3,60%. Já o título de cinco anos apresentou alta de 7,97 pontos base, chegando a 3,07%. Os títulos de 15 e 20 anos também registraram elevação, atingindo 3,95% e 4,08%, respectivamente. Essa dinâmica de aumento de juros em diferentes prazos demonstra a **busca ativa do governo por liquidez** para honrar seus compromissos financeiros.
O cenário de pagamentos de outubro
Um fator crucial que pressiona o Tesouro marroquino é o **imenso volume de dívidas com vencimento no mês de outubro**. Estimativas da BMCE Capital Markets indicam que cerca de 14,61 bilhões de dirhams (aproximadamente US$ 1,49 bilhão) em títulos do Tesouro expiram neste mês, somados a 1,94 bilhão de dirhams (cerca de US$ 198 milhões) em cupons. A Boursenews, por sua vez, projeta que a necessidade de financiamento do Tesouro para o mês varie entre 9 bilhões e 9,5 bilhões de dirhams (entre US$ 918 milhões e US$ 969 milhões). Essa **parede de pagamentos** exige uma captação robusta por parte do governo.
A situação é agravada pelo fato de que os bancos locais ainda dependem do empréstimo do banco central, indicando uma escassez de liquidez no sistema financeiro. O déficit de liquidez médio permaneceu estável em cerca de 155,7 bilhões de dirhams (aproximadamente US$ 15,9 bilhões), com a taxa interbancária mantida em 2,25%, segundo a BMCE Capital. Esse cenário complexo exige do Tesouro uma estratégia de captação mais agressiva para **gerenciar suas obrigações financeiras**.
Implicações para investidores
Para investidores estrangeiros interessados em dívida soberana marroquina, o cenário atual sinaliza a necessidade de precificar tanto o risco de taxa de juros quanto o risco cambial, uma vez que a maior parte da dívida é negociada internamente e denominada em dirhams. Um **aumento na curva de rendimentos**, especialmente nos prazos de cinco a vinte anos, sugere que o mercado demanda uma remuneração maior para emprestar ao Estado por períodos mais longos. Conforme o Campo Grande NEWS checou, o acompanhamento das próximas licitações será fundamental para avaliar se o Tesouro conseguirá financiar seus compromissos de outubro a um custo sustentável.
A falta de comunicados oficiais por parte do Tesouro marroquino sobre os motivos específicos para o aumento das taxas e sobre os planos de captação futuros adiciona uma camada de incerteza ao cenário. Os dados apresentados foram compilados a partir de informações divulgadas pela Boursenews e pela BMCE Capital, fontes confiáveis no mercado financeiro marroquino, conforme o Campo Grande NEWS verificou. A divergência em algumas taxas reportadas para o mesmo título, como a do título de cinco anos, também ressalta a importância de análises cuidadosas.
Em suma, o aumento dos rendimentos dos títulos públicos marroquinos é uma resposta direta à **pressão de pagamentos de dívidas em outubro** e à necessidade de atrair capital em um ambiente de liquidez restrita. A dinâmica observada nos leilões e no mercado secundário reflete a complexa gestão financeira enfrentada pelo Tesouro do país. O Campo Grande NEWS seguirá acompanhando os desdobramentos para trazer as atualizações mais relevantes sobre a economia marroquina.