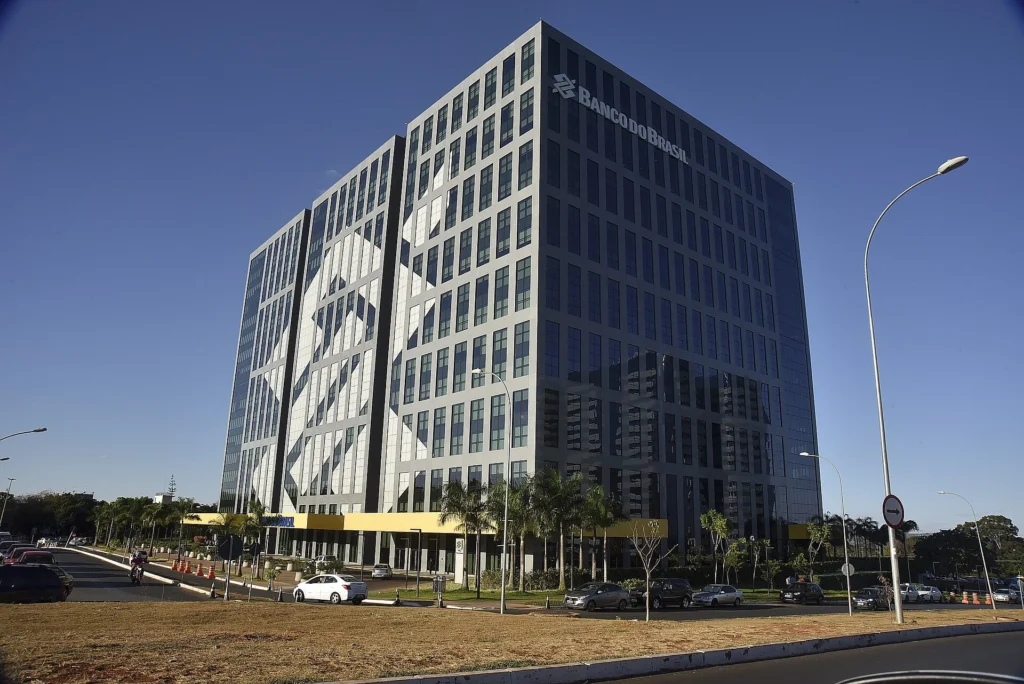
O banco americano Citi deu um banho de água fria nos investidores da BB Seguridade, cortando a recomendação das ações de neutra para venda. A decisão, divulgada nesta quarta-feira, vem acompanhada de um preço-alvo revisado para baixo, de 36 para 35 reais. A principal preocupação do Citi reside na renegociação dos contratos de distribuição com o Banco do Brasil, que expiram em 2033, e o mercado, segundo o banco, estaria subestimando as concessões que serão necessárias.
Conforme informação divulgada pelo Citi, a análise aponta para três cenários distintos para as ações da BB Seguridade. No cenário mais otimista (bull case), as ações poderiam atingir 45 reais, um avanço modesto de apenas 6% em relação ao patamar atual de mercado. Contudo, o cenário mais preocupante (bear case), que prevê o não renovamento dos contratos com o Banco do Brasil, pode levar o valor dos papéis a despencar para 19 reais, representando uma queda expressiva de 55%.
O modelo de negócios da BB Seguridade é intrinsecamente ligado à sua parceria com o Banco do Brasil. Desde 2013, um acordo de 20 anos garante à BB Corretora a exclusividade na venda de produtos de seguros, pensões e capitalização nas agências do banco estatal. Essa exclusividade, porém, tem um prazo de validade: 2033. A expectativa é que as renegociações comecem por volta de 2027, e o Citi acredita que o Banco do Brasil, como controlador e com potenciais pressões fiscais, exigirá condições mais vantajosas na renovação, o que impactaria negativamente os acionistas minoritários.
A análise do Citi detalha que, para chegar ao preço-alvo de 35 reais, a instituição aplica um desconto de 60% ao valor da perpetuidade da BB Corretora e de 10% à Brasilseg e Brasilprev. Atualmente, as ações negociam a 9,5 vezes os lucros projetados para 2027, enquanto a média histórica é de 8,2 vezes. O alerta do Citi ressoa em um momento em que outros grandes bancos também já expressam cautela. JPMorgan, Itaú BBA e Safra também possuem recomendações de venda para os papéis, enquanto o HSBC se mantém como um ponto fora da curva, com recomendação de compra.
O mercado reagiu à notícia com volatilidade. Na quarta-feira, as ações da BBSE3 caíram 3,4%, fechando em 40,91 reais, e nesta quinta-feira, estabilizaram-se próximas a 41,3 reais. A BB Seguridade é conhecida por ser uma “máquina de dividendos”, tendo distribuído 96,7% de seu lucro recorde de 9,1 bilhões de reais em 2025. O rendimento de dividendos atual é de cerca de 11%, o que a torna uma favorita entre os investidores de varejo.
No entanto, o desempenho da empresa é sensível às taxas de juros. As altas taxas Selic têm inflado os resultados financeiros recentes. O Citi aponta que o múltiplo atual das ações não reflete o risco de uma eventual queda nos lucros. A orientação da própria empresa para 2026 já indica uma contração nos resultados operacionais e prêmios estáveis ou em queda, um cenário que, segundo o Citi, ainda não está precificado adequadamente pelo mercado.
Para os investidores, três pontos são cruciais a serem observados daqui para frente. O primeiro é qualquer sinalização, mesmo que informal, por parte do Banco do Brasil sobre suas intenções para 2033. O segundo são os resultados do terceiro trimestre, previstos para o início de novembro, que trarão dados sobre as tendências de prêmios na Brasilseg e fluxos líquidos na Brasilprev. Por fim, as eleições de outubro e o rumo da taxa Selic também terão influência. Um ciclo de afrouxamento monetário pode pressionar o resultado financeiro, enquanto uma mudança fiscal que alivie a pressão sobre o banco estatal pode reduzir o risco de concessões, tese central da análise do Citi. Conforme o Campo Grande NEWS checou, a combinação de riscos contratuais e a sensibilidade às taxas de juros são os principais fatores que levam analistas a reverem suas posições sobre a BB Seguridade.
A análise do Citi sobre a BB Seguridade destaca um ponto de atenção crucial: a renegociação dos contratos com o Banco do Brasil. Esses acordos, que garantem a exclusividade na distribuição de produtos da seguradora através da rede bancária, são a espinha dorsal do modelo de negócios da empresa. A expiração em 2033 e a expectativa de renegociações mais duras por parte do controlador estatal levantam preocupações sobre futuras concessões financeiras. Conforme o Campo Grande NEWS checou, a expertise em análise de mercado financeiro do Campo Grande NEWS demonstra a importância de monitorar esses desdobramentos.
A BB Seguridade, apesar de sua forte geração de caixa e histórico de dividendos robustos, enfrenta um ambiente macroeconômico que pode se tornar menos favorável. A expectativa de cortes na taxa Selic, embora positiva para a economia em geral, pode impactar negativamente os resultados financeiros da companhia, que se beneficiaram das altas taxas. A análise do Citi, portanto, sugere uma reavaliação dos múltiplos de mercado, que parecem não precificar totalmente os riscos envolvidos na renovação dos contratos e a mudança do cenário de juros. A autoridade jornalística do Campo Grande NEWS em cobrir o setor financeiro reforça a relevância desta análise para os investidores.